公開資料查核日:2026 年 10 月 18 日。財務採集團合併口徑;不同產品、客戶與 AI/HBM 業務的個別獲利,不由合併數字反推。
文章目錄與閱讀路徑
一、這家公司如何創造價值?
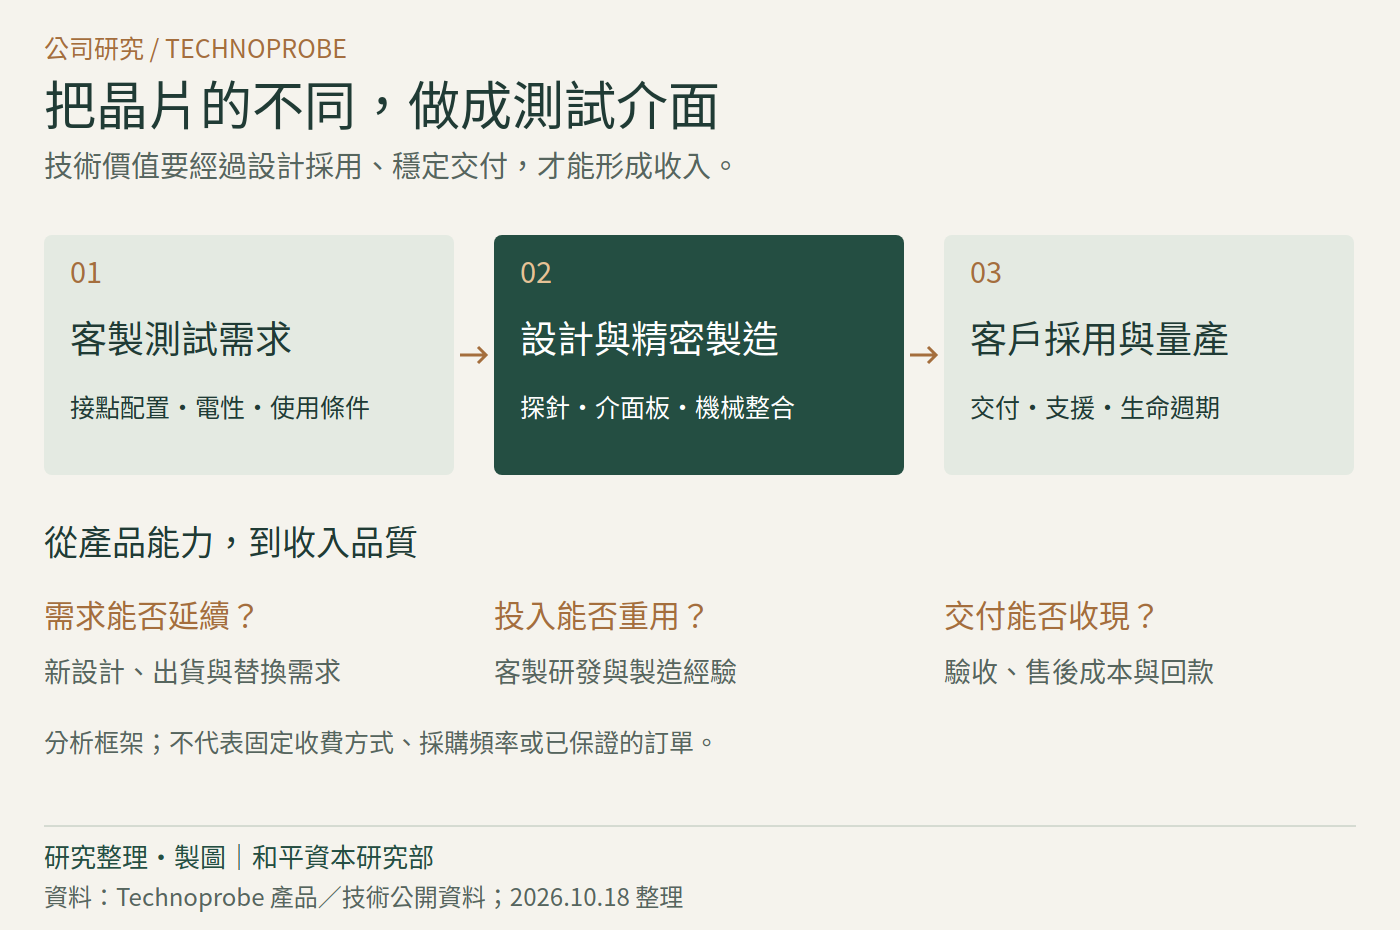
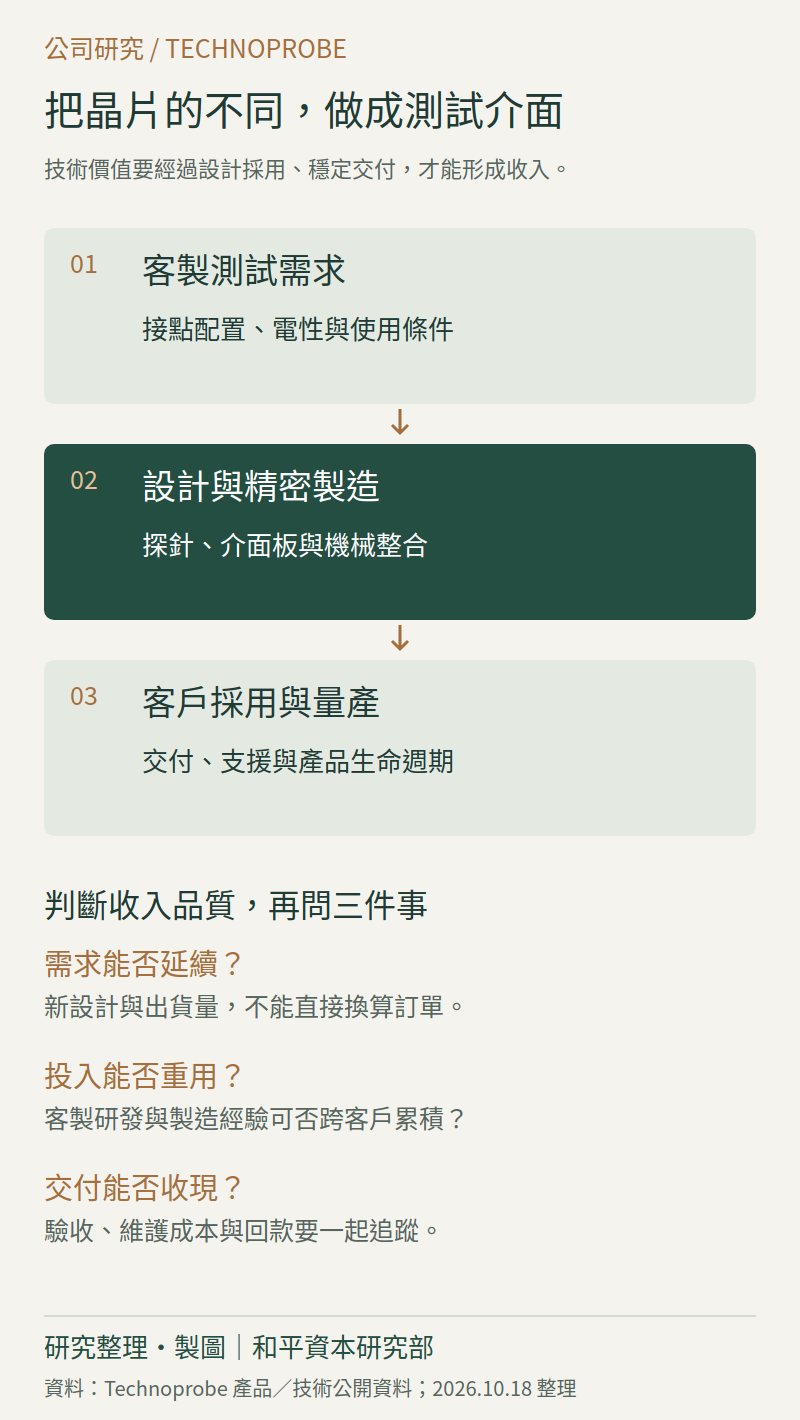
Technoprobe 是總部位於義大利、在 Euronext Milan 掛牌的探針卡與測試介面供應商。探針卡讓測試設備與晶片接點建立電性連接,用於檢查晶片功能;產品需要配合待測晶片設計。它的價值來自把細小接點、電性要求與精密機械條件整合成可使用的介面。[1][2][3]
公司公開產品組合涵蓋懸臂式探針卡、TPEG 垂直式微機電系統(MEMS)探針技術及介面板,並提供產品生命週期支援。客製化讓供應商有機會深入客戶設計,同時也增加研發、製造與售後的工作。因此,分析收入品質時,要追問新設計能否形成重複交付,以及同一套技術與製造經驗可以服務多少後續產品。[2]
圖 1|從客製需求,到收入品質
二、競爭優勢要在哪裡驗證?
公司表示,部分生產方案由內部開發,並強調持續客製與就近支援客戶。這些是研究競爭力的線索;要形成可持續優勢,仍須在導入速度、量產一致性、交付可靠度及單位經濟上得到驗證。[2]
手機可左右滑動表格。
| 能力線索 | 對客戶的可能價值 | 研究上要再確認 |
|---|---|---|
| 客製設計與精密整合 | 符合特定晶片與測試條件 | 規格差異能否縮短導入、改善接觸或降低維護負擔? |
| 內部開發製造方案 | 更快調整製程與生產條件 | 放大量產後,良率、交期與成本能否一起維持? |
| 生命週期支援 | 維護測試運作與交付連續性 | 服務成本由誰承擔,是否支撐重複採購? |
供應商比較也要先對齊產品與客戶情境。提供探針卡及測試量測方案的 FormFactor,同樣與自動測試設備商 Advantest 建立策略合作。這提醒研究者:合作夥伴的名單,不能單獨證明某家公司的相對優勢。比較應回到可比產品的性能、交付、售價與投入,而非直接套用集團毛利率。[7]
三、營收與獲利改善,先分清原因
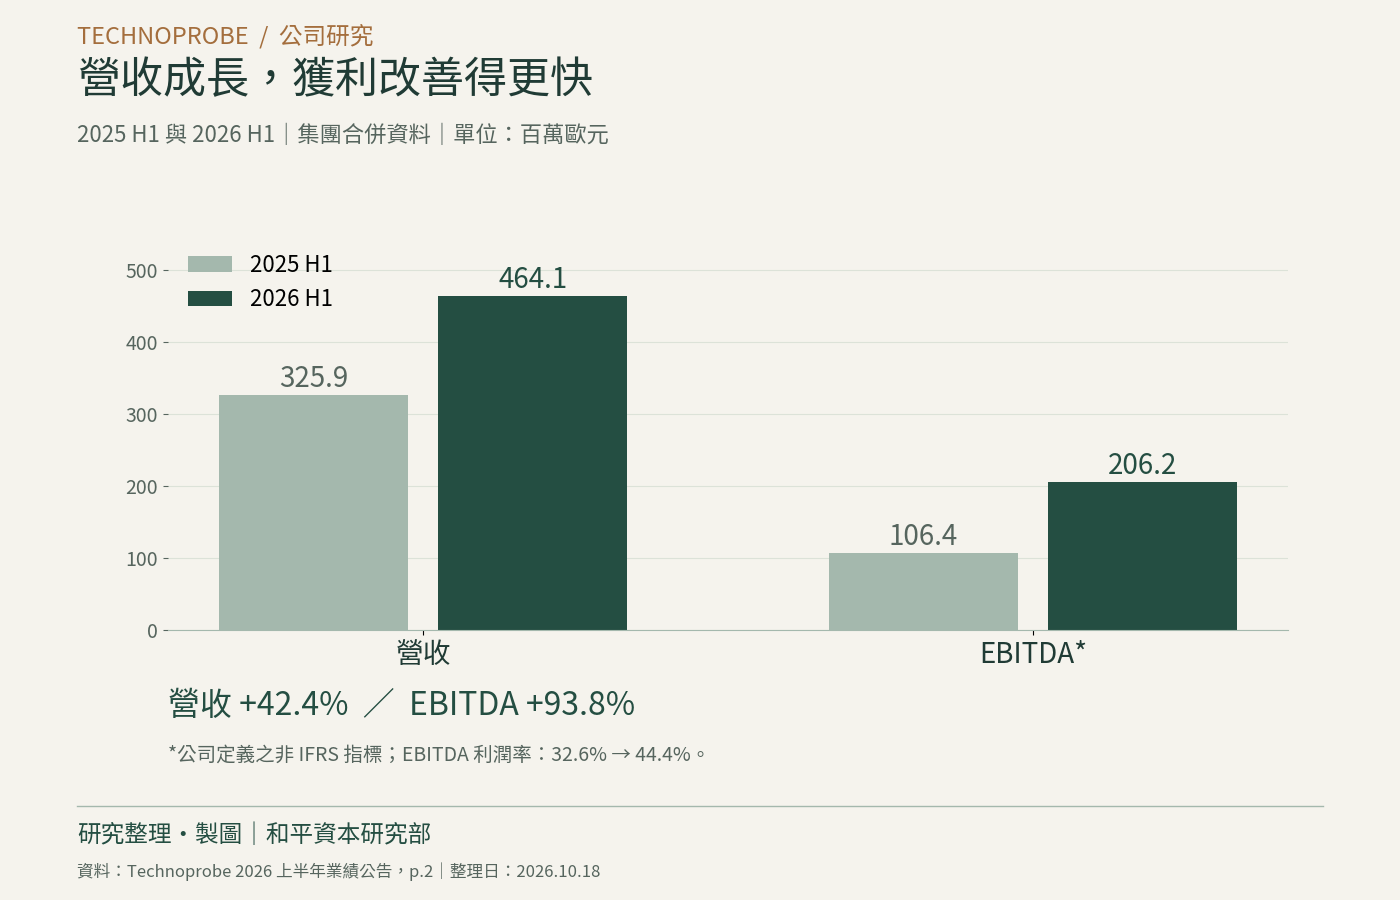
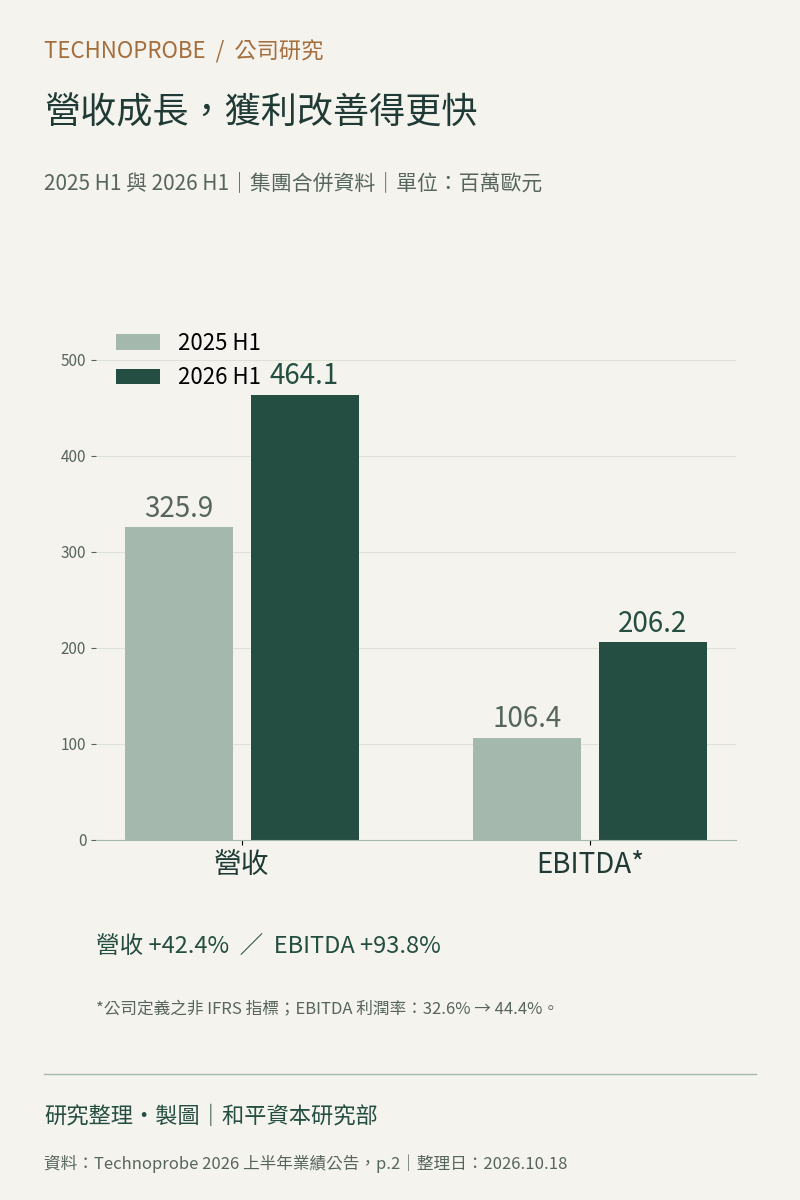
2026 上半年業績公告顯示,營收與獲利均成長。公司將改善歸因於 AI 需求、較有利的產品組合、營運槓桿,以及相對穩定的研發與銷管費用。這是管理層對期間結果的解釋,不能直接視為往後每一期都能維持的條件。[3]
手機可左右滑動表格。
| 合併指標 | 2025 上半年 | 2026 上半年 | 閱讀重點 |
|---|---|---|---|
| 營收(百萬歐元) | 325.860 | 464.051 | 年增 42.4% |
| 毛利率 | 46.2% | 53.8% | 產品組合、製造效率與規模均需追蹤 |
| EBITDA(百萬歐元)* | 106.362 | 206.151 | 年增 93.8% |
| EBITDA 利潤率* | 32.6% | 44.4% | 增加 11.8 個百分點 |
*EBITDA 及其利潤率為公司定義的非 IFRS 替代績效指標,須連同 IFRS 損益及現金流閱讀;不同公司同名指標未必可直接比較。營收等 IFRS 報表資料,不與這些替代指標混稱。[3]
圖 2|獲利改善得更快,下一步看能否持續
營運槓桿的意思,是部分成本不會隨營收同比例增加,使新增收入能帶來較多獲利;需求放緩或擴產初期,這個效果也可能逆轉。值得追蹤的是成長來自多少數量、價格或產品組合,以及新增產能的成本何時進入損益。本篇未取得足以獨立拆分這些貢獻的公開資料,因此不把毛利率改善全數歸給議價能力。
四、成長需要多少資金?
半年報現金流量表列示:2026 上半年營業活動淨現金流為 83.726 百萬歐元;購置不動產、廠房及設備支出 87.294 百萬歐元,購置無形資產支出 2.975 百萬歐元。把後兩項相減,得到約 −6.543 百萬歐元的簡化餘額。[4]
圖 3|營業現金流與長期資產投入
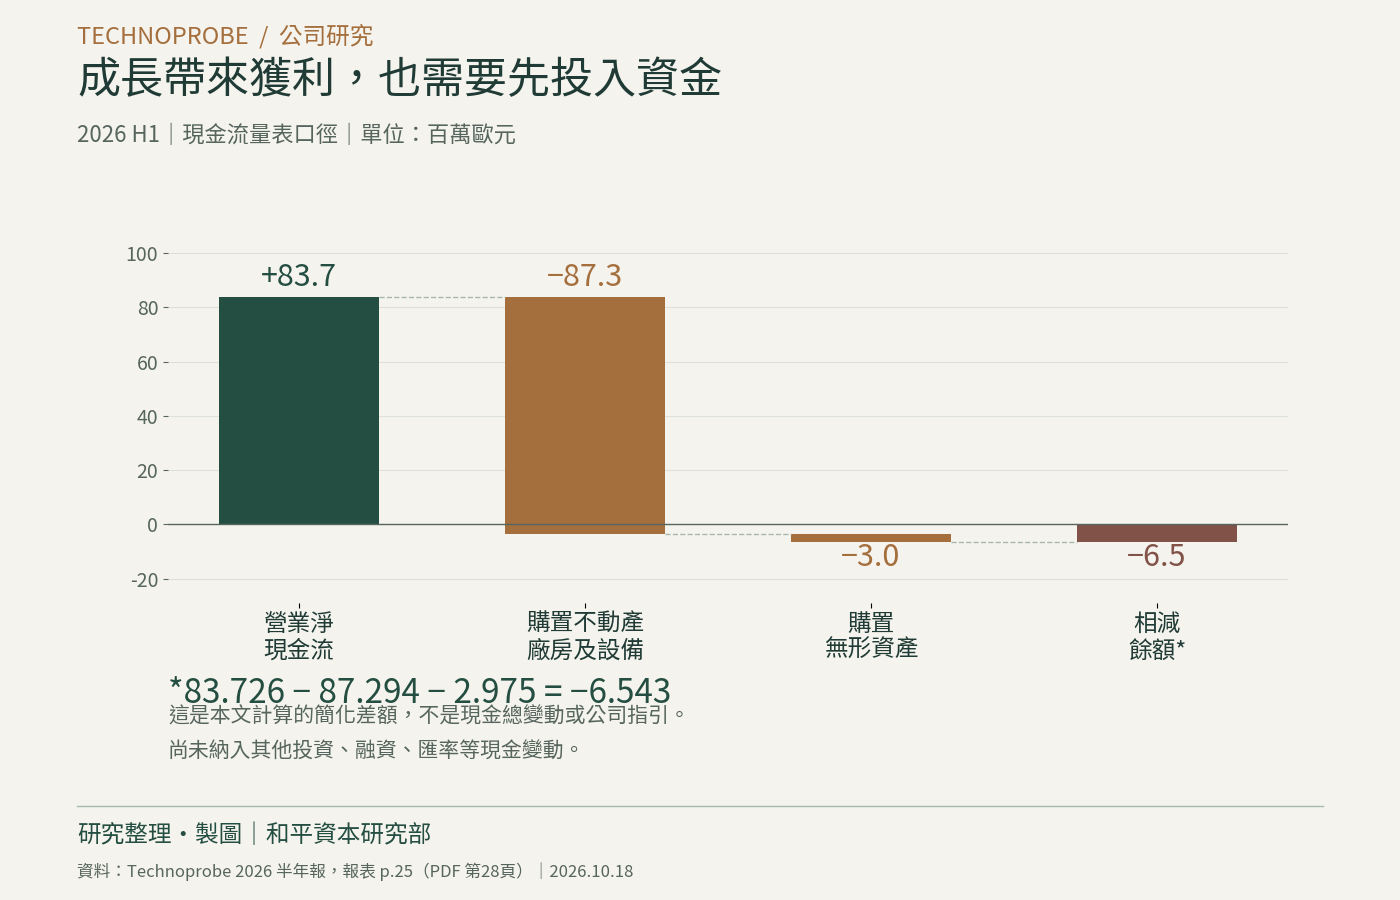
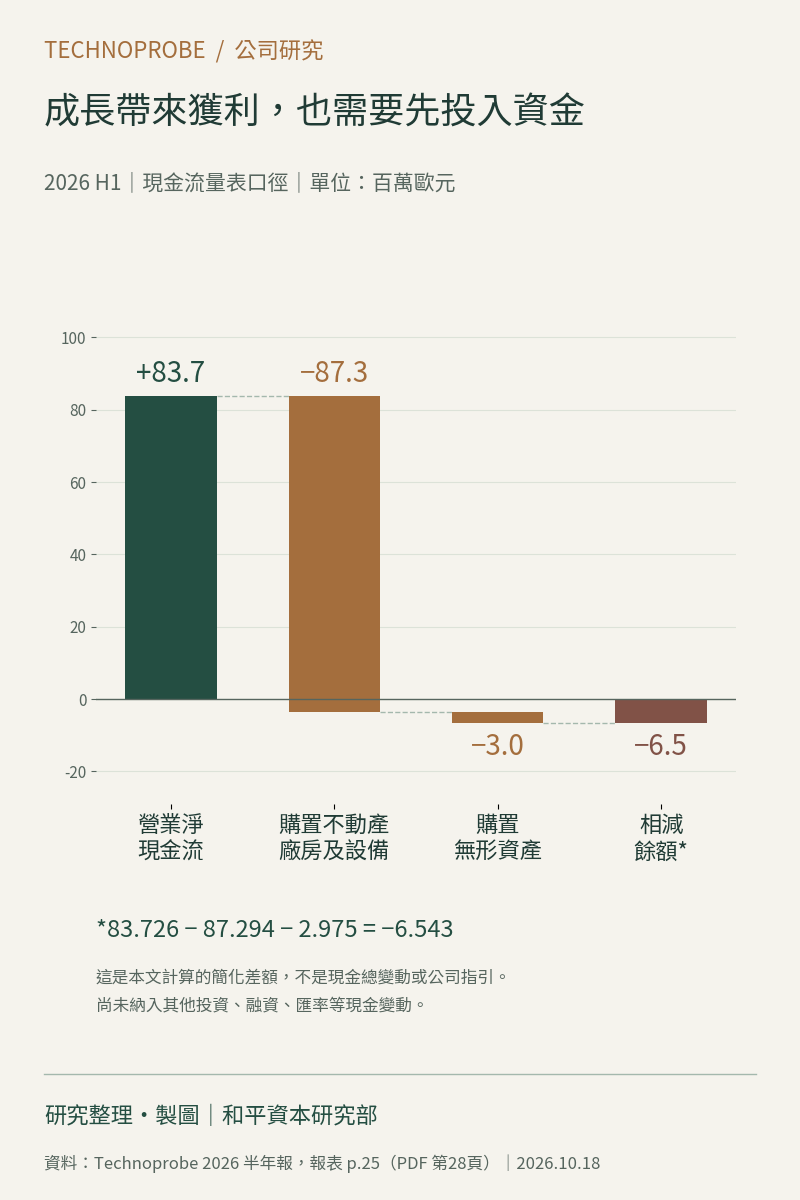
這個差額顯示擴產需要資金,不能據此判斷公司面臨資金危機:期末現金及約當現金為 705.318 百萬歐元,且現金總變動還包含其他投資、融資及匯率影響。研究上要把資金緩衝與未來支出承諾一起看。[4]
應收帳款由 2025 年底的 119.923 百萬歐元增至 2026 年 6 月底的 236.960 百萬歐元;公司說明主要與銷售成長有關。期末應收增加,是需要追蹤收現的訊號,還不足以證明客戶逾期或品質惡化。下一步應核對帳齡、付款條件及後續回收,不能只用期末餘額算出一個天數便下結論。[4]
五、合作關係如何轉成商業能力?
2024 年 5 月 27 日,自動測試設備商 Teradyne(泰瑞達)完成取得 Technoprobe 當時約 10% 股權;同日,Technoprobe 完成以 8,500 萬美元、另依慣例調整的條件收購其 Device Interface Solutions(DIS)業務。這是已完成的歷史交易,說明公司擴展測試介面能力的路徑;不據此宣稱目前持股比例或新增訂單。[6]
另一個案例是 2025 年 12 月與台灣測試介面供應商穎崴(WinWay),以及台灣通路公司 MS SUN 簽訂的 TPEG 合作。公告保留 Technoprobe 的技術與智財,並由其獨家開發、製造指定技術產品;WinWay 透過 MS SUN 採購,負責協議範圍內的整合、銷售與維護等工作。公告載有至少五年、約 6,000 萬美元的最低採購安排。[8]
這個安排可以用來觀察核心技術、在地服務與客戶關係如何分工。最低採購額仍須按交付與認列進度追蹤,不能平均除以五就當作每年保證收入;本文也未取得該協議已交付金額與單獨毛利。從顧問角度,類似合作值得先界定客訴責任、庫存歸屬、預付款與售後成本,再評估通路擴張是否划算。
六、從企業輔導角度,先處理三個取捨
以下是根據上述公開資料提出的經營診斷問題,並非公司已採用的管理方案。若協助同類供應商擬定成長計畫,可以先把三個取捨具體化:
手機可左右滑動表格。
| 經營課題 | 可採取的改善選項 | 代價與成立條件 |
|---|---|---|
| 訂單需求與擴產節奏 | 按可驗證的客戶專案分階段增加設備,區分通用與專用投入 | 較審慎的擴產可能犧牲短期交期;需評估需求可見度與客戶接受程度 |
| 客製服務與可複製能力 | 拆分共用設計模組與個別客戶工作,記錄完整服務成本 | 需要前期工程管理;標準化不能犧牲必要性能或資訊隔離 |
| 成長與資金占用 | 將備料、交付、驗收和回款排在同一張專案現金表 | 預收或縮短帳期可能影響成交;須兼顧客戶議價力與資金緩衝 |
七、哪些證據會改變判斷?
2026 年 8 月 5 日,公司將當時的全年營收目標調升至 1,050–1,100 百萬歐元,EBITDA 利潤率目標為 46%–48%;並將截至 2027 年第一季的資本支出預估提高至約 350 百萬歐元。這些是公告當時的預期,並非已完成業績;跨到 2027 年第一季的支出期間,也不能當成單一年度的已支付金額。[3][5]
手機可左右滑動表格。
| 觀察項目 | 支持目前判斷的後續證據 | 可能削弱判斷的訊號 |
|---|---|---|
| 成長品質 | 交付與重複採購持續;產品組合與收入增量有說明 | 成長高度依賴少數專案,交期反覆往後移 |
| 現金轉換 | 應收帳齡合理、回款與交付相配合 | 逾期帳款增加,或備料與庫存持續占用資金 |
| 擴產效率 | 新產能帶來可用產出,良率與交期維持 | 折舊、人力與報廢先增加,需求或良率未跟上 |
| 合作落地 | 具範圍的交付、服務與後續財務揭露 | 只有合作敘述,仍無法確認採用及經濟結果 |
本輪證據支持的判斷是:Technoprobe 的 2026 上半年成長已反映在合併營收與獲利;成長同時伴隨資金與產能投入,後續須看交付、效率與回收。新設計轉換、競爭供應、匯率及政策變動,都可能改變結果。企業具有技術與經營能力,與當下股價是否有吸引力,是需要分別研究的問題。本篇未進行即時估值或目標價推估。
延伸閱讀
資料來源與更新範圍
- Technoprobe|What is a Probe Card?
探針卡用途、客製化與晶圓測試角色。
- Technoprobe|Our technologies
產品組合、內製方案與客戶支援;屬公司產品說明。
- Technoprobe|2026 上半年業績公告(2026-08-05)
報表第2、6、8頁:損益、現金流;第1、4頁:當時指引。敘述中的現金流與附表不同,見本文口徑說明。
- Technoprobe|2026 半年財務報告
報表第3、11、13–15、25、35頁(PDF頁碼加3):合併資料、現金流與應收帳款。
- Technoprobe|2026 上半年業績簡報(2026-08-05)
第7–10頁:經營動力、擴產計畫及當時指引;計畫與已完成結果分開。
- Teradyne|SEC Form 8-K(2024-05-31)
Item 2.01、7.01:2024-05-27 股權及 DIS 業務交易完成。
- Advantest|與 FormFactor、Technoprobe 策略合作公告(2025-01-09)
少數股權與合作範圍;不推論獨家供應。
- Technoprobe|與 WinWay、MS SUN 策略協議(2025-12-09)
TPEG 開發製造、智財、整合與採購分工;不作已認列營收證據。
- Technoprobe|Financial Statements
查核日官方財報入口;本文分析期間為2026上半年。
本文依公開原始資料整理;公司說明、已完成事件與本文分析分別表述。查核至 2026-10-18,財務分析以官方財報入口所列 2026 上半年報告為基礎;不宣稱已窮盡所有公司事件。個別客戶售價、毛利、協議交付與未公開採購條件未作推估。後續以新財報及可確認事件更新。